Domain kaffepadmaschinen.de kaufen?
Wir ziehen mit dem Projekt
kaffepadmaschinen.de um.
Sind Sie am Kauf der Domain
kaffepadmaschinen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaffepadmaschinen.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
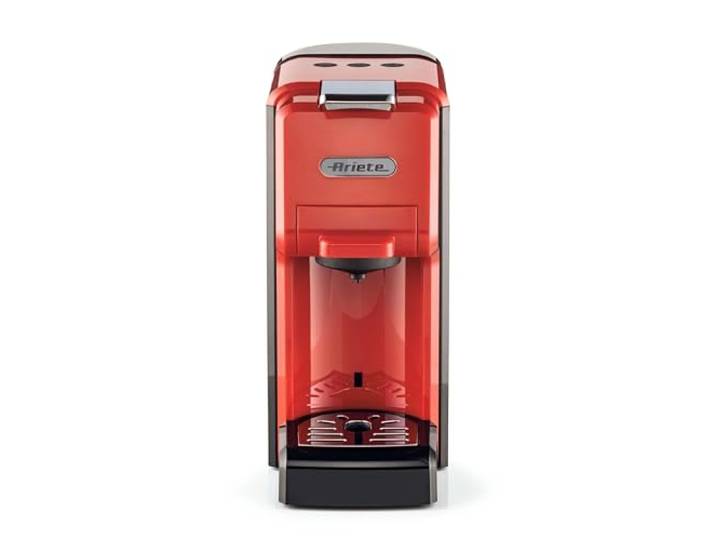
Ariete, 4-in-1 Espresso Kaffeemaschine 1304/1 mit Kaffeepads, Pulver und Kaffeekapseln, Kompatibel mit Nespresso und Dolcegusto Kapseln, 1350 W, 0,7 l Wassertank, 19 Bar Druck, Kompaktes Design, Rot<p>Die <strong>Ariete 4-in-1 Espresso Kaffeemaschine 1304/1</strong> ist die perfekte Lösung für Kaffeeliebhaber, die Vielfalt und Qualität schätzen. Mit ihrer <strong>Kompatibilität</strong> zu Nespresso- und Dolce Gusto-Kapseln, ESE-Pads sowie Kaffeepulver bietet sie dir die Freiheit, deinen Kaffee ganz nach deinem Geschmack zuzubereiten. Egal, ob du einen intensiven Espresso oder einen milden Lungo bevorzugst, diese Maschine liefert dir stets ein <strong>authentisches Kaffeeerlebnis</strong> mit vollem Aroma.</p><p>Ein besonderes Highlight ist die <strong>einstellbare Schublade</strong>, die dir die Flexibilität gibt, zwischen kleinen Tassen für leckeren Milchschaum und großen Cappuccino-Gläsern zu wählen. So kannst du deine Kaffeepause ganz individuell gestalten. Das <strong>kompakte Design</strong> der Maschine macht sie ideal für jede Küche, jedes Büro oder Geschäft, sodass du auch bei begrenztem Platz nicht auf frisch gebrühten Kaffee verzichten musst.</p><p>Mit einem <strong>0,7 l Wassertank</strong> kannst du mehrere Getränke zubereiten, ohne ständig nachfüllen zu müssen. Die leistungsstarken <strong>1350 W</strong> und der Druck von <strong>19 bar</strong> garantieren dir intensiven Geschmack und vollmundige Aromen in jeder Tasse. Die auffällige Farbe Rot verleiht der Maschine zudem einen modernen Akzent in deiner Küche.</p>100,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TCHIBO "Call Me Pad" Padmaschine GraphiteCALL ME YOUR HOT DATE: Und damit herzlich willkommen in der Welt des unkomplizierten Kaffeegenusses! Egal ob du einen Kaffee - mild oder stark - oder zwei Kaffees auf Knopfdruck zubereiten möchtest, mit der Tchibo Padmaschine »CALL ME PAD« gelingt dir immer leckerer Kaffee. Und wenn du es mal eilig hast, kannst du mit der To-go-Becher Taste deinen Kaffee auch easy für unterwegs brühen. Die Maschine heizt nicht nur blitzschnell auf, sondern ist dabei auch sehr leise und erlaubt jederzeit das Anpassen der Getränkemenge - perfekt für den morgendlichen Koffein-Kick! CALL ME YOUR LOYAL COMPANION: Nach der Nutzung ist deine Maschine genauso schnell gereinigt, wie sie bedient wird, und schaltet sich nach fünf Minuten wieder ab. Die Einzelteile sind spülmaschinengeeignet und die automatische Entkalkungsmeldung erinnert dich rechtzeitig an die nächste Entkalkung. Wir sind überzeugt davon, dass du immer eine leckere Tasse Kaffee sowie lange Freude an deiner Maschine hast.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
GarveeMore Klassische Siebträger-Kaffeemaschine in Weiß – aromatischer Kaffee für KaffeeliebhaberGarveeMore Klassische Siebträger-Kaffeemaschine in Weiß – aromatischer Kaffee für Kaffeeliebhaber. Professionelle Siebträgermaschine für aromatischen Kaffee zu Hause Kompakte Kaffeemaschine mit hochwertigem Edelstahlgehäuse und präziser Temperaturkontrolle Ideal für Barista-Erlebnisse – brüht intensiven Kaffee mit cremiger Crema Einfache Bedienung dank intuitivem Druckhebel und integriertem Manometer Perfekt für kleine Küchen – stilvolles Design trifft auf leistungsstarke Technik Farbe:Weiß350,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
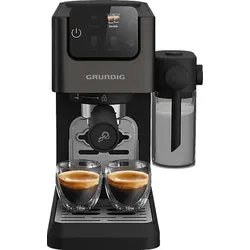
GRUNDIG KSM 6430 3-in-1 Espresso, Kaffeepads oder Kaffeekapseln, Siebträgermaschine Dark Inox/SchwarzGrundig Siebträgermaschine KSM 6430 – Dein perfekter Kaffeegenuss auf Knopfdruck Entdecke die Grundig Siebträgermaschine KSM 6430 und bring deine Kaffeekreationen auf das nächste Level. Mit 1628 Watt Leistung und einem kraftvollen 20 bar Pumpendruck zauberst du aromatischen Espresso, cremigen Cappuccino und vieles mehr – wie ein Profi in deiner eigenen Küche. Einfache Bedienung, maximaler Genuss Dank des modernen Touch-Displays bereitest du deine Lieblingskaffeespezialitäten im Handumdrehen zu. Wähle aus vier vorprogrammierten Optionen: Espresso, doppelter Espresso, Latte oder Cappuccino. Die BrewSense™ Technologie sorgt dafür, dass jeder Kaffee perfekt auf deinen Geschmack abgestimmt wird. Vielseitig und individuell Egal ob Kaffeepads, Kapseln oder gemahlener Kaffee – du entscheidest, wie du deinen Kaffee genießen möchtest. Der integrierte 300-ml-Milchbehälter mit CreamyPro™ Technologie zaubert samtigen Milchschaum für Latte Macchiato und Co. Perfekt für den besonderen Genussmoment! Komfort und pflegeleicht Der abnehmbare 1.1-Liter-Wassertank macht das Nachfüllen kinderleicht, und mit der Memory-Funktion speichert die Maschine deine bevorzugten Einstellungen. Nach dem Kaffeegenuss übernimmt die Reinigungs- und Entkalkungsfunktion den Rest. Auch die Tropfschale kannst du einfach herausnehmen und reinigen. Dein Highlight in der Küche Mit der Tassenablage hast du deine Lieblingstasse immer griffbereit, und die automatische Abschaltung sorgt für Sicherheit und Energieeffizienz.147,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ariete, 4-in-1 Espresso Kaffeemaschine 1304/1 mit Kaffeepads, Pulver und Kaffeekapseln, Kompatibel mit Nespresso und Dolcegusto Kapseln, 1350 W, 0,7 l Wassertank, 19 Bar Druck, Kompaktes Design, Rot<p>Die <strong>Ariete 4-in-1 Espresso Kaffeemaschine 1304/1</strong> ist die perfekte Lösung für Kaffeeliebhaber, die Vielfalt und Qualität schätzen. Mit ihrer <strong>Kompatibilität</strong> zu Nespresso- und Dolce Gusto-Kapseln, ESE-Pads sowie Kaffeepulver bietet sie dir die Freiheit, deinen Kaffee ganz nach deinem Geschmack zuzubereiten. Egal, ob du einen intensiven Espresso oder einen milden Lungo bevorzugst, diese Maschine liefert dir stets ein <strong>authentisches Kaffeeerlebnis</strong> mit vollem Aroma.</p><p>Ein besonderes Highlight ist die <strong>einstellbare Schublade</strong>, die dir die Flexibilität gibt, zwischen kleinen Tassen für leckeren Milchschaum und großen Cappuccino-Gläsern zu wählen. So kannst du deine Kaffeepause ganz individuell gestalten. Das <strong>kompakte Design</strong> der Maschine macht sie ideal für jede Küche, jedes Büro oder Geschäft, sodass du auch bei begrenztem Platz nicht auf frisch gebrühten Kaffee verzichten musst.</p><p>Mit einem <strong>0,7 l Wassertank</strong> kannst du mehrere Getränke zubereiten, ohne ständig nachfüllen zu müssen. Die leistungsstarken <strong>1350 W</strong> und der Druck von <strong>19 bar</strong> garantieren dir intensiven Geschmack und vollmundige Aromen in jeder Tasse. Die auffällige Farbe Rot verleiht der Maschine zudem einen modernen Akzent in deiner Küche.</p>100,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
TCHIBO "Call Me Pad" Padmaschine GraphiteCALL ME YOUR HOT DATE: Und damit herzlich willkommen in der Welt des unkomplizierten Kaffeegenusses! Egal ob du einen Kaffee - mild oder stark - oder zwei Kaffees auf Knopfdruck zubereiten möchtest, mit der Tchibo Padmaschine »CALL ME PAD« gelingt dir immer leckerer Kaffee. Und wenn du es mal eilig hast, kannst du mit der To-go-Becher Taste deinen Kaffee auch easy für unterwegs brühen. Die Maschine heizt nicht nur blitzschnell auf, sondern ist dabei auch sehr leise und erlaubt jederzeit das Anpassen der Getränkemenge - perfekt für den morgendlichen Koffein-Kick! CALL ME YOUR LOYAL COMPANION: Nach der Nutzung ist deine Maschine genauso schnell gereinigt, wie sie bedient wird, und schaltet sich nach fünf Minuten wieder ab. Die Einzelteile sind spülmaschinengeeignet und die automatische Entkalkungsmeldung erinnert dich rechtzeitig an die nächste Entkalkung. Wir sind überzeugt davon, dass du immer eine leckere Tasse Kaffee sowie lange Freude an deiner Maschine hast.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.